Anlage V ausfüllen: Anleitung für Vermieter
Anlage V ausfüllen leicht gemacht: Erfahre, wo Mieteinnahmen, Nebenkosten, Abschreibungen und Werbungskosten eingetragen werden und welche Unterlagen Vermieter für die Steuererklärung benötigen.
Veröffentlicht am 7 Min. Lesezeit
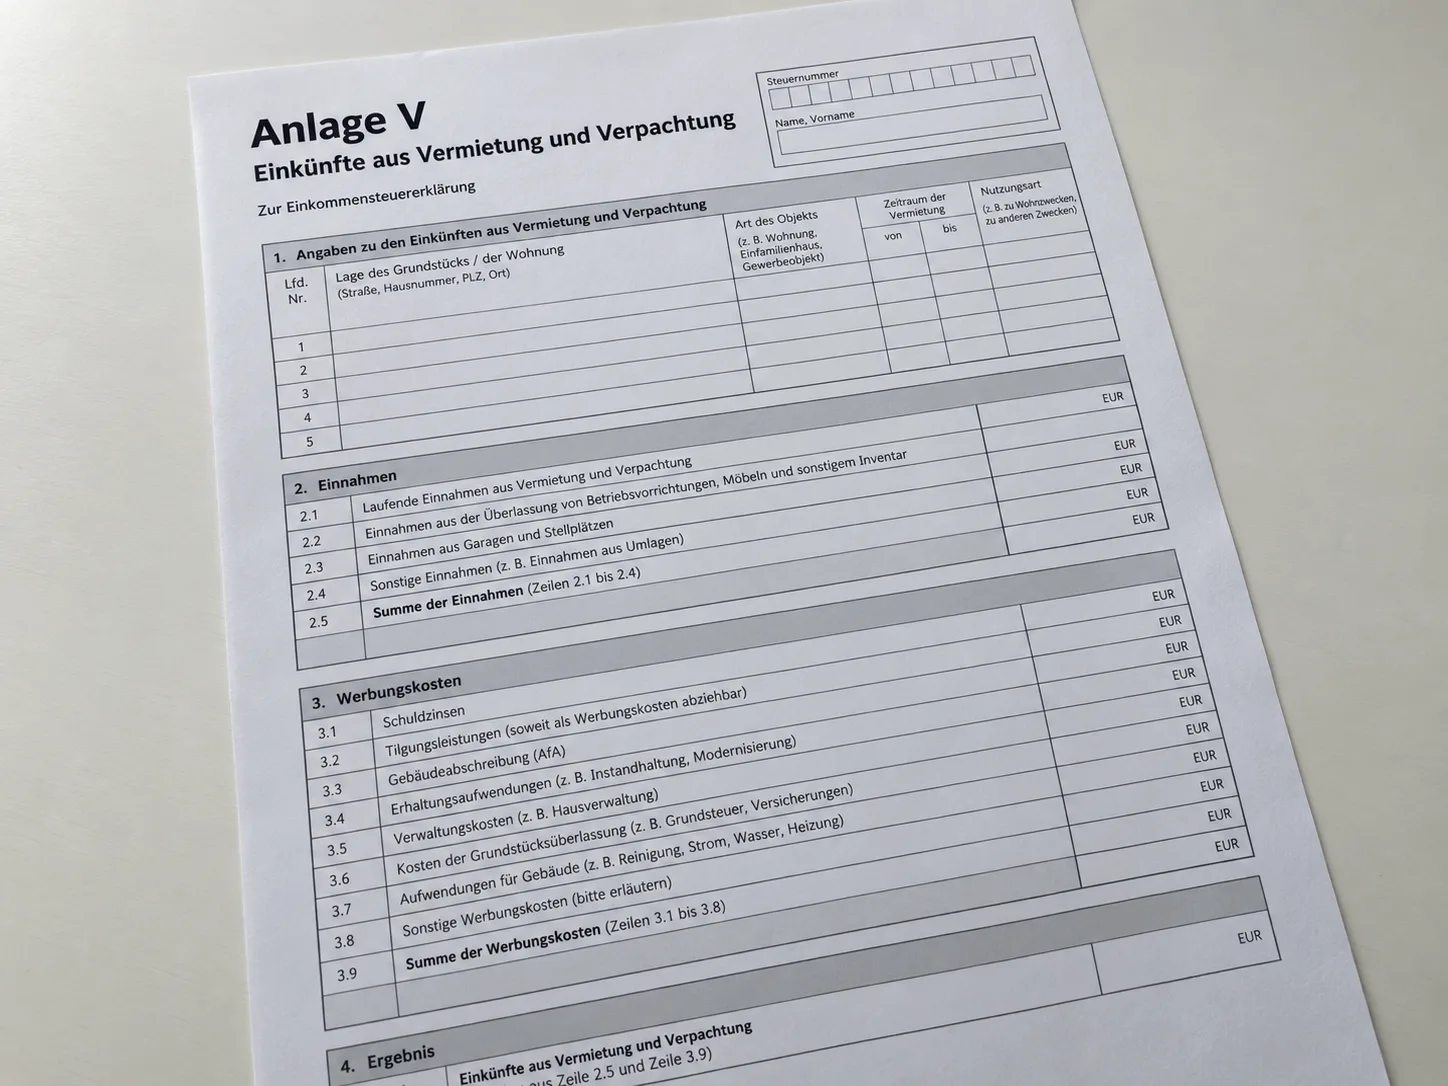
Wer eine Wohnung, ein Haus oder ein anderes bebautes Grundstück vermietet, muss die daraus erzielten Einkünfte in der Steuererklärung angeben. Dafür gibt es die Anlage V für Einkünfte aus Vermietung und Verpachtung.
Auf den ersten Blick wirkt das Formular kompliziert. Tatsächlich lassen sich die meisten Angaben jedoch gut vorbereiten, wenn Mieteinnahmen, Ausgaben und Unterlagen zur Immobilie während des Jahres sauber erfasst wurden.
In diesem Artikel zeigen wir, wie Vermieter die Anlage V ausfüllen, welche Angaben benötigt werden und welche Kosten steuerlich relevant sein können.
Was ist die Anlage V?
Die Anlage V ist Bestandteil der Einkommensteuererklärung. Über sie werden insbesondere Einkünfte aus der Vermietung und Verpachtung von bebauten Immobilien erklärt.
Typische Fälle sind:
- vermietete Eigentumswohnungen
- Einfamilienhäuser oder Mehrfamilienhäuser
- einzelne vermietete Wohnungen in einem Gebäude
- vermietete Räume im eigenen Haus
- teilweise selbst genutzte und teilweise vermietete Immobilien
Das Finanzamt stellt dabei vereinfacht gesagt den Einnahmen aus der Vermietung die steuerlich abzugsfähigen Ausgaben gegenüber.
Das Ergebnis sind die Einkünfte aus Vermietung und Verpachtung.
Wer muss eine Anlage V ausfüllen?
Eine Anlage V wird grundsätzlich benötigt, wenn du Einkünfte aus der Vermietung oder Verpachtung eines bebauten Grundstücks erzielst.
Besitzt du mehrere vermietete Immobilien, muss grundsätzlich für jedes Grundstück eine eigene Anlage V ausgefüllt werden.
Für bestimmte Vermietungsarten gibt es zusätzliche Formulare. Bei Ferienwohnungen und kurzfristiger Vermietung kann beispielsweise zusätzlich die Anlage V-FeWo erforderlich sein.
Andere Fälle wie die Untervermietung gemieteter Räume oder bestimmte Beteiligungen werden dagegen teilweise über die Anlage V-Sonstige erklärt.
Welche Unterlagen brauche ich für die Anlage V?
Bevor du mit der Steuererklärung beginnst, solltest du die wichtigsten Daten zu deiner Immobilie zusammentragen.
Dazu gehören insbesondere:
- Mietverträge
- Übersicht über erhaltene Kaltmieten
- erhaltene Nebenkostenvorauszahlungen
- Nebenkostenabrechnungen
- Rechnungen für Reparaturen und Instandhaltung
- Versicherungsbeiträge
- Grundsteuer
- Kosten für Hausverwaltung
- Darlehensunterlagen und Zinsabrechnungen
- Kaufvertrag der Immobilie
- Angaben zu Anschaffungs- und Herstellungskosten
- Unterlagen zur Abschreibung
- gegebenenfalls Fahrtkosten und weitere vermietungsbezogene Ausgaben
Wer seine Immobilien digital verwaltet und Einnahmen, Kosten und Dokumente bereits während des Jahres strukturiert erfasst, hat bei der Steuererklärung einen deutlichen Vorteil.
Anlage V ausfüllen: Schritt für Schritt
Die genaue Nummerierung einzelner Zeilen kann sich zwischen Steuerjahren verändern. Inhaltlich lassen sich die Angaben jedoch in einige zentrale Bereiche unterteilen.
1. Angaben zur Immobilie
Zunächst werden grundlegende Informationen zur vermieteten Immobilie benötigt.
Dazu zählen beispielsweise:
- Anschrift des Grundstücks
- Art der Immobilie
- Wohnfläche
- Eigentumsanteil
- Zeitpunkt der Anschaffung oder Fertigstellung
- Beginn der Vermietung
Außerdem wird das Aktenzeichen aus dem Grundsteuermessbescheid benötigt.
Bei einer teilweise selbst genutzten Immobilie ist besonders wichtig, welche Flächen tatsächlich vermietet werden.
2. Mieteinnahmen eintragen
Anschließend werden die Einnahmen aus der Vermietung angegeben.
Hierzu gehören insbesondere die tatsächlich vereinnahmten:
- Kaltmieten
- Nebenkostenvorauszahlungen
- Nebenkostennachzahlungen
- Garagen- oder Stellplatzmieten
- sonstigen Zahlungen im Zusammenhang mit der Vermietung
Ein häufiger Fehler besteht darin, lediglich die Kaltmiete zu berücksichtigen.
Auch vom Mieter gezahlte Umlagen und Nebenkosten gehören grundsätzlich zu den Einnahmen. Die vom Vermieter bezahlten entsprechenden Kosten können auf der anderen Seite als Ausgaben berücksichtigt werden.
Beispiel
Ein Mieter zahlt monatlich:
- 800 € Kaltmiete
- 250 € Nebenkostenvorauszahlung
Damit fließen monatlich insgesamt 1.050 € beziehungsweise 12.600 € im Jahr an den Vermieter.
Die tatsächlich entstandenen umlagefähigen Kosten werden anschließend bei den Werbungskosten berücksichtigt.
3. Werbungskosten bei Vermietung angeben
Einer der wichtigsten Teile der Anlage V sind die Werbungskosten.
Damit sind Aufwendungen gemeint, die im Zusammenhang mit der Erzielung der Mieteinnahmen stehen.
Je höher die anerkannten Werbungskosten sind, desto geringer sind grundsätzlich die steuerpflichtigen Einkünfte aus der Vermietung.
Typische Werbungskosten sind unter anderem:
Schuldzinsen
Wurde die Immobilie mit einem Darlehen finanziert, können die mit der Vermietung zusammenhängenden Darlehenszinsen grundsätzlich als Werbungskosten relevant sein.
Wichtig: Die Tilgung des Darlehens ist nicht dasselbe wie der Zinsaufwand.
Grundsteuer
Die für die vermietete Immobilie gezahlte Grundsteuer gehört typischerweise zu den laufenden Aufwendungen einer Vermietung.
Gebäudeversicherungen
Auch Kosten für bestimmte Versicherungen der Immobilie können berücksichtigt werden, beispielsweise eine Wohngebäudeversicherung.
Hausverwaltung
Beauftragst du eine externe Hausverwaltung, können die entsprechenden Verwaltungskosten im Zusammenhang mit der Vermietung relevant sein.
Reparaturen und Instandhaltung
Kosten für Reparaturen gehören zu den besonders wichtigen Ausgaben von Vermietern.
Beispiele sind:
- Reparatur einer Heizungsanlage
- Austausch eines defekten Fensters
- Malerarbeiten
- Reparatur einer Klingelanlage
- Austausch beschädigter Bodenbeläge
- Sanitärarbeiten
Ob eine Ausgabe sofort vollständig abgezogen werden kann oder steuerlich über mehrere Jahre berücksichtigt werden muss, hängt allerdings von der Art der Maßnahme ab.
4. Abschreibung der Immobilie berücksichtigen
Ein wichtiger Kostenpunkt bei vermieteten Immobilien ist die Absetzung für Abnutzung – kurz AfA.
Gebäude verlieren steuerlich betrachtet über die Jahre an Wert. Der auf das Gebäude entfallende Teil der Anschaffungs- oder Herstellungskosten kann deshalb unter bestimmten Voraussetzungen über einen längeren Zeitraum abgeschrieben werden.
Dabei muss zwischen Grundstück und Gebäude unterschieden werden.
Der Wert des Grund und Bodens wird grundsätzlich nicht wie das Gebäude abgeschrieben.
Beispiel
Wurde eine Immobilie für 400.000 € gekauft, bedeutet das nicht automatisch, dass die gesamten 400.000 € als Grundlage für die Gebäudeabschreibung verwendet werden können.
Zunächst muss unter anderem berücksichtigt werden, welcher Anteil des Kaufpreises auf:
- das Grundstück und
- das Gebäude
entfällt.
Gerade bei neu gekauften Immobilien lohnt es sich deshalb, die Berechnung der AfA sorgfältig vorzunehmen.
5. Nebenkosten richtig erfassen
Bei der Anlage V sollten Vermieter auch die laufenden Bewirtschaftungskosten im Blick behalten.
Dazu können beispielsweise gehören:
- Wasser und Abwasser
- Müllgebühren
- Straßenreinigung
- Allgemeinstrom
- Heizkosten
- Schornsteinfeger
- Gartenpflege
- Treppenhausreinigung
- Hausmeister
- Versicherungen
Dass Kosten später über die Betriebskostenabrechnung auf den Mieter umgelegt werden, bedeutet nicht, dass sie für die Steuererklärung völlig irrelevant sind.
Die Einnahmen aus den Nebenkostenvorauszahlungen stehen den entsprechenden Ausgaben gegenüber.
6. Reparatur oder Modernisierung?
Besondere Aufmerksamkeit verdienen größere Arbeiten an einer Immobilie.
Nicht jede Handwerkerrechnung kann automatisch in voller Höhe im Jahr der Zahlung als Werbungskosten berücksichtigt werden.
Steuerlich kann beispielsweise unterschieden werden zwischen:
- laufender Instandhaltung
- Erhaltungsaufwand
- Herstellungskosten
- anschaffungsnahen Herstellungskosten
Eine normale Reparatur kann steuerlich anders behandelt werden als eine umfassende Sanierung oder eine wesentliche Erweiterung des Gebäudes.
Gerade nach dem Kauf einer Immobilie sollte deshalb genau geprüft werden, wie größere Renovierungsmaßnahmen steuerlich einzuordnen sind.
7. Fahrtkosten und sonstige Ausgaben
Auch kleinere Ausgaben werden schnell vergessen.
Fährst du beispielsweise zu deiner vermieteten Immobilie, weil dort eine Reparatur besprochen, eine Wohnungsübergabe durchgeführt oder ein anderer vermietungsbezogener Termin wahrgenommen werden muss, können daraus steuerlich relevante Aufwendungen entstehen.
Weitere mögliche Kosten sind beispielsweise:
- Porto
- Fachliteratur
- Steuerberatung
- Rechtsberatung im Zusammenhang mit der Vermietung
- Kontoführungs- oder Zahlungsverkehrskosten
- Software zur Immobilienverwaltung
Entscheidend ist grundsätzlich der Zusammenhang mit der Vermietung.
Typische Fehler beim Ausfüllen der Anlage V
Gerade bei der ersten vermieteten Immobilie schleichen sich schnell Fehler ein.
Zu den typischen Problemen gehören:
- nur die Kaltmiete als Einnahme zu erfassen
- Nebenkostenzahlungen zu vergessen
- Rechnungen nicht vollständig aufzubewahren
- Darlehenstilgung und Darlehenszinsen zu verwechseln
- Grundstück und Gebäude bei der AfA nicht zu trennen
- Reparaturen und Modernisierungen falsch einzuordnen
- kleinere laufende Kosten nicht zu erfassen
- Einnahmen und Ausgaben verschiedener Immobilien miteinander zu vermischen
Die eigentliche Arbeit beginnt deshalb nicht erst beim Ausfüllen der Steuererklärung.
Eine saubere Immobilienbuchhaltung während des gesamten Jahres macht die Anlage V erheblich einfacher.
Anlage V mit Immobilienverwaltung vorbereiten
Wer nur eine einzelne Mietwohnung besitzt, kann viele Informationen noch mit Tabellen, Ordnern und Kontoauszügen verwalten.
Mit mehreren Einheiten wird das schnell unübersichtlich.
Eine digitale Immobilienverwaltung wie Immofrog hilft dabei, wichtige Informationen rund um die Vermietung an einem Ort zu organisieren.
Statt kurz vor der Steuererklärung zahlreiche Ordner und Kontoauszüge durchzugehen, kannst du beispielsweise:
- Immobilien und Einheiten strukturiert verwalten
- Mietverhältnisse im Blick behalten
- Dokumente zentral ablegen
- Rechnungen und Kosten einer Immobilie zuordnen
- Einnahmen und Ausgaben nachvollziehbar dokumentieren
Damit ersetzt Immofrog keine steuerliche Beratung. Die notwendigen Informationen für die Anlage V lassen sich aber deutlich strukturierter vorbereiten.
Anlage V ausfüllen: Gute Vorbereitung spart Zeit
Für Vermieter gehört die Anlage V zu den wichtigsten Bestandteilen der Einkommensteuererklärung.
Entscheidend sind dabei vor allem drei Dinge:
Mieteinnahmen vollständig erfassen, Kosten konsequent dokumentieren und Unterlagen sauber einer Immobilie zuordnen.
Wer diese Informationen erst am Ende des Jahres zusammensuchen muss, macht sich die Steuererklärung unnötig schwer.
Wer seine Immobilien dagegen laufend digital organisiert, kann viele benötigte Zahlen und Dokumente deutlich schneller zusammenstellen.
Genau dabei unterstützt dich Immofrog.
Immobilien verwalten, Dokumente organisieren und Vermietung endlich übersichtlich machen – mit Immofrog.
Hinweis: Dieser Artikel dient der allgemeinen Information und stellt keine Steuerberatung dar. Bei Fragen zur individuellen steuerlichen Behandlung deiner Immobilie solltest du dich an einen Steuerberater oder eine andere dazu befugte Stelle wenden.